Die Berichtsaison für das dritte Quartal 2026 ist im vollen Gange – und die Ergebnisse der deutschen DAX-Konzerne ernüchtern. Von den 40 DAX-Mitgliedern haben bislang 28 berichtet: 19 haben ihre Gewinnerwartungen nicht erfüllt. Die Aktien reagierten mit Kursverlusten, die den DAX heute auf ein Drei-Monats-Tief drücken.
Der deutsche Leitindex verlor bis zum Nachmittag 2,3 Prozent auf 17.420 Punkte – der niedrigste Stand seit Juli. Damit summieren sich die Verluste in diesem Jahr bereits auf über acht Prozent, während der amerikanische S&P 500 im gleichen Zeitraum um 18 Prozent zulegte. Die Underperformance deutscher Aktien gegenüber internationalen Märkten wird damit immer deutlicher.
Wer am meisten enttäuscht
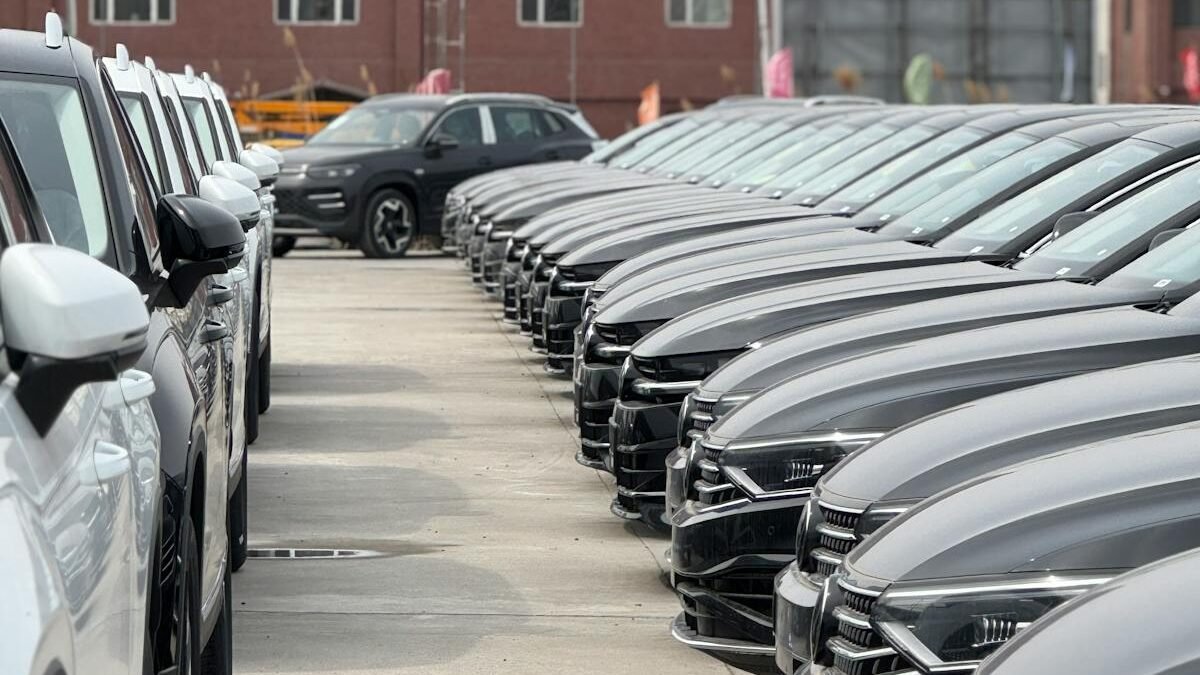
Besonders schwach sind die Zahlen im Automobilsektor. Mercedes-Benz hat heute seinen Quartalsgewinn um 31 Prozent unter dem Vorjahreswert berichtet – getrieben von sinkenden Verkaufszahlen in China und dem Preiskampf mit elektrifizierter Konkurrenz. Auch Volkswagen kämpft: Der Konzern hat seine Jahresprognose erneut nach unten korrigiert und schließt weitere Werksschließungen nicht aus.
Die Krise der deutschen Autobauer spiegelt sich auch in den Beschäftigungszahlen wider. Beide Konzerne haben bereits Stellenabbau-Programme angekündigt, die zusammen über 35.000 Arbeitsplätze betreffen könnten. BMW konnte sich dem Abwärtstrend nur teilweise entziehen – hier brach der Gewinn um 14 Prozent ein.
Im Chemiesektor melden BASF und Covestro anhaltende Margenprobleme durch hohe Energiekosten und nachlassende Nachfrage aus der Automobilindustrie. BASF verbuchte einen Gewinnrückgang von 22 Prozent, während die Energiekosten weiterhin 40 Prozent über dem europäischen Durchschnitt liegen. Einzig Rüstungsunternehmen wie Rheinmetall und der Pharmasektor (Bayer, Merck) berichten von soliden bis starken Ergebnissen.
Das Strukturproblem
Was sich in den Quartalszahlen abzeichnet, ist kein konjunktureller Ausrutscher, sondern ein strukturelles Problem. Deutschlands DAX-Konzerne sind stark in Industrien, die sich global in einem beschleunigten Wandel befinden: Automobil, Chemie, Maschinenbau. Der Umbau dieser Sektoren hin zu klimaneutralen, digitalisierten Geschäftsmodellen kostet kurzfristig Marge.
Experten warnen vor einem jahrelangen Transformationsprozess, der deutsche Unternehmen besonders hart treffen könnte. Während amerikanische Tech-Konzerne bereits vollständig digitalisiert agieren und chinesische Hersteller bei Elektroautos die Kostenführerschaft übernommen haben, müssen deutsche Industriekonzerne ihre über Jahrzehnte gewachsenen Strukturen grundlegend umbauen.
Hohe Energiekosten belasten
Ein weiterer Belastungsfaktor sind die anhaltend hohen Energiepreise in Deutschland. Stromkosten für Industriekunden liegen noch immer 60 Prozent über dem Niveau von 2020. Dies trifft besonders energieintensive Branchen wie die Chemie- und Stahlindustrie. Viele Unternehmen verlagern bereits Produktion ins Ausland oder investieren verstärkt in anderen Märkten.
Anleger reagieren
Internationale Investoren haben in den vergangenen Monaten DAX-Aktien netto abgebaut und verstärkt in US-Technologietitel und asiatische Wachstumsmärkte umgeschichtet. „Deutschland ist strukturell günstig bewertet – aber Günstigsein allein reicht nicht, wenn die Wachstumsstory fehlt“, sagt Aktienstratege Dr. Robert Halver von der Baader Bank.
Das Kurs-Gewinn-Verhältnis des DAX liegt mittlerweile bei nur noch 12,5 – deutlich unter dem langjährigen Durchschnitt von 15,2. Dennoch fließen die Kapitalströme weiter ab: Ausländische Investoren zogen in den ersten neun Monaten netto 28 Milliarden Euro aus deutschen Aktien ab.
Ausblick bleibt düster
Für das Schlussquartal erwarten Analysten keine schnelle Trendwende. Die schwächelnde deutsche Konjunktur, geopolitische Spannungen und der anhaltende Strukturwandel dürften die Ergebnisse weiter belasten. Verbraucher und Rentner spüren die Auswirkungen bereits: Viele private Altersvorsorge-Portfolios mit DAX-Fokus haben in diesem Jahr deutlich an Wert verloren.